Ideas principales
- La amortización financiera requiere beneficios netos en efectivo identificables.
- Compara alternativas que satisfagan las mismas necesidades.
- Registra por separado los beneficios del lugar de trabajo y los ahorros en efectivo.
Empieza por un problema, no por un plazo de amortización prometido
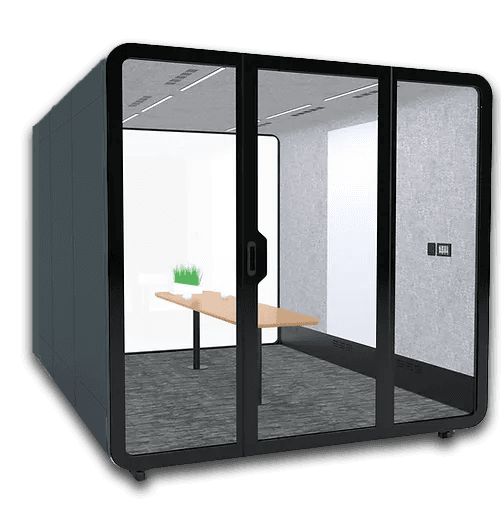
Una cabina telefónica puede ofrecer al personal un lugar específico para llamadas, pero eso por sí solo no demuestra un rendimiento financiero. Define primero el problema: alquileres repetidos de salas de pago, falta de espacios para llamadas o una remodelación planificada que podría rediseñarse. Cada problema requiere una comparación distinta.
Esta guía ofrece un método de planificación, no un presupuesto de proveedor ni un resultado de cliente. El ejemplo numérico es totalmente ilustrativo. No predice el rendimiento de tu oficina ni constituye un análisis de flujos de caja descontados o fiscal.
Calcula el coste total del producto instalado
Pide un presupuesto que incluya el modelo exacto, el mobiliario, la entrega, el montaje y los trabajos necesarios en el espacio. Presenta todas las opciones con la misma moneda y base fiscal. Anota las exclusiones y pregunta quién paga si el acceso para la entrega difiere del supuesto inicial.
Los precios iniciales del fabricante no necesariamente representan el presupuesto completo del producto instalado. La información de precios de Framery One Compact separa la entrega y la instalación del precio inicial. ROOM ofrece por separado indicaciones para preparar la entrega y el montaje. Son ejemplos de por qué importa el alcance del presupuesto, no un plazo universal de instalación ni un respaldo a un fabricante.
Identifica los gastos que realmente puedes evitar
Un gasto solo cuenta en el cálculo del beneficio en efectivo si la decisión lo reduce de verdad. Dejar de alquilar salas externas que ya no necesitas es distinto de asignar una parte del alquiler a un espacio dentro de un contrato que no cambia. Reducir la superficie utilizada no reduce por sí solo la factura del alquiler.
Compara actividades y capacidades equivalentes. Comprueba si una cabina puede atender las llamadas por las que ahora pagas; no incluyas talleres ni reuniones grandes que no puede sustituir. Evita contar dos veces un gasto cancelado, tanto como ahorro de alquiler de salas como ahorro de tiempo del personal.
Un cálculo ilustrativo de amortización
Supón un coste total ficticio del producto instalado de 8 000 unidades monetarias. Supón que el gasto documentado y cancelable en alquiler de salas baja 300 al mes, mientras que la limpieza adicional, el suministro eléctrico y el mantenimiento suman 50 al mes. El beneficio neto mensual en efectivo es 300 menos 50, es decir, 250.
La amortización simple es el coste total del producto instalado dividido por el beneficio neto mensual positivo: 8 000 / 250 = 32 meses. En 36 meses, los beneficios netos en efectivo suman 9 000. Después del coste inicial de 8 000, el excedente es 1 000 y el ROI simple del periodo es 1 000 / 8 000 = 12,5%.
Esto supone el mismo beneficio cada mes, sin coste de financiación, descuento, valor residual ni efectos fiscales adicionales. Sustituye cada dato por pruebas propias. Una renovación o sustitución durante el periodo también cambia el resultado.
Prueba el escenario desfavorable antes de aprobar la compra
Si el gasto mensual que puede evitarse es solo 150 y el coste operativo adicional sigue siendo 50, el beneficio neto es 100 y la amortización pasa a ser de 80 meses. Si no puedes evitar ningún gasto, la cabina aún puede aportar valor al lugar de trabajo, pero este modelo no arroja una amortización positiva en efectivo.
Si el horizonte de decisión es más corto que el plazo de amortización calculado, muestra claramente esa diferencia. Compara los escenarios conservador y esperado y explica los supuestos. No sustituyas la falta de pruebas por la afirmación de que las cabinas se pagan solas en unos pocos meses.
Mantén visibles los resultados del lugar de trabajo, pero sepáralos
La disponibilidad de espacios para llamadas, la comodidad de las personas usuarias y la reducción de búsquedas fallidas de salas pueden ser importantes aunque no reduzcan un gasto en efectivo. Establece una referencia inicial, recoge comentarios y comprueba el uso para las actividades previstas. Las reservas no demuestran que cada minuto reservado estuviera ocupado.
No multipliques un porcentaje de productividad especulativo por la nómina para presentarlo como dinero ahorrado. Si estimas tiempo liberado, muestra el método, la incertidumbre y cómo podría aprovecharse ese tiempo. Las mejoras de satisfacción o retención necesitan pruebas independientes; no pueden darse por supuestas a partir de una compra.
- Antes de comprar: registra el problema de espacio, las alternativas y el alcance del presupuesto.
- Durante una prueba: observa si sirve para las llamadas previstas y recoge comentarios.
- Después de la instalación: compara los gastos realmente evitables y los costes operativos con los supuestos.
- En la revisión: actualiza el escenario y, si hace falta, cambia la ubicación, las reglas de reserva o el equipamiento.
Toma la decisión con un caso de negocio transparente
Usa la amortización en efectivo cuando realmente se pueda eliminar un gasto. Si el objetivo es mejorar la experiencia en el lugar de trabajo, descríbelo con honestidad y elige medidas que permitan evaluarlo. Un caso de negocio creíble puede incluir ambos beneficios sin fingir que son lo mismo.
FLYDESK ofrece una vía comercial para consultar sobre cabinas. Solicita un presupuesto específico para tu ubicación y compara alternativas con los mismos supuestos; no se promete ningún retorno de la inversión.