À retenir
- Le retour financier nécessite des gains nets de trésorerie identifiables.
- Comparez des solutions répondant aux mêmes besoins.
- Suivez les bénéfices d'usage séparément des économies financières.
Partez d'un problème, pas d'un délai de rentabilité promis
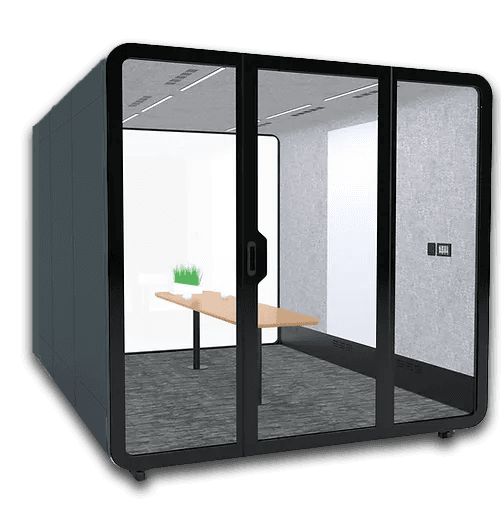
Une cabine peut offrir un lieu dédié aux appels, mais cela ne démontre pas à lui seul un retour financier. Définissez d'abord le problème : location payante répétée de salles, manque d'espaces d'appel ou aménagement prévu pouvant être repensé. Chaque problème appelle une comparaison différente.
Ce guide propose une méthode de planification, pas un devis fournisseur ni un résultat client. L'exemple chiffré est entièrement illustratif. Il ne prédit pas le retour pour vos bureaux et ne constitue ni une analyse de flux de trésorerie actualisés ni une analyse fiscale.
Comptez le coût complet installé
Demandez un devis couvrant le modèle exact, le mobilier, la livraison, le montage et les travaux nécessaires. Comparez toutes les options dans la même devise et sur la même base fiscale. Notez les exclusions et demandez qui paie si les conditions d'accès diffèrent de l'hypothèse initiale.
Les prix de départ des fabricants ne sont pas nécessairement des budgets d'installation complets. Les indications tarifaires de One Compact de Framery distinguent livraison et installation du prix de départ. ROOM fournit un guide séparé de préparation de la livraison et du montage. Ces exemples montrent l'importance du périmètre du devis ; ils n'indiquent ni une durée universelle d'installation ni une recommandation de fabricant.
Identifiez les dépenses réellement évitables
Un coût entre dans le calcul du gain de trésorerie seulement si la décision le réduit réellement. Une location externe de salle que vous pouvez cesser de payer diffère de l'affectation d'une part du loyer à un espace dans un bail inchangé. Utiliser moins de mètres carrés ne réduit pas en soi la facture de loyer.
Comparez des activités et capacités équivalentes. Vérifiez que la cabine peut accueillir les appels que vous payez ailleurs ; n'incluez pas les ateliers ou grandes réunions qu'elle ne remplace pas. Évitez de compter deux fois une dépense supprimée, dans les économies de location et dans celles de temps de travail.
Un exemple illustratif de calcul
Supposons un coût installé fictif de 8 000 unités monétaires. Imaginons que les dépenses documentées et résiliables de location de salles baissent de 300 par mois, tandis que le nettoyage, l'électricité et l'entretien supplémentaires totalisent 50 par mois. Le gain net mensuel est de 300 moins 50, soit 250.
Le délai de récupération simple est le coût installé divisé par le gain net mensuel positif : 8 000 / 250 = 32 mois. Sur 36 mois, les gains nets totalisent 9 000. Après le coût initial de 8 000, l'excédent est de 1 000 et le retour simple sur la période est de 1 000 / 8 000 = 12,5 %.
Cela suppose un gain identique chaque mois, aucun coût de financement, aucune actualisation, aucune valeur résiduelle et aucun effet fiscal supplémentaire. Remplacez chaque donnée par vos propres preuves. Une rénovation ou un remplacement sur la période modifie aussi le résultat.
Testez le scénario défavorable avant d'approuver l'achat
Si la dépense mensuelle évitable n'est que de 150 et que le coût d'exploitation supplémentaire reste de 50, le gain net est de 100 et la récupération prend 80 mois. Si aucune dépense n'est évitable, la cabine peut garder une valeur d'usage, mais ce modèle ne produit pas de retour de trésorerie positif.
Si votre horizon de décision est plus court que le délai calculé, montrez clairement cet écart. Comparez les scénarios prudent et attendu, et expliquez les hypothèses. Ne remplacez pas des preuves manquantes par l'affirmation qu'une cabine se rembourse en quelques mois.
Gardez visibles les bénéfices d'usage, mais distinguez-les
La disponibilité d'espaces d'appel, le confort et la réduction des recherches infructueuses de salles peuvent compter même sans baisse des dépenses. Établissez une référence, recueillez des avis et vérifiez l'usage prévu. Une réservation ne prouve pas que chaque minute réservée a été occupée.
Ne multipliez pas un pourcentage de productivité spéculatif par la masse salariale pour le présenter comme une économie. Si vous estimez du temps libéré, indiquez la méthode, l'incertitude et l'utilisation possible de ce temps. Les améliorations de satisfaction ou de fidélisation nécessitent des preuves distinctes ; elles ne découlent pas automatiquement d'un achat.
- Avant l'achat : consignez le problème d'espace, les alternatives et le périmètre du devis.
- Pendant un essai : observez l'adéquation aux appels prévus et recueillez les retours.
- Après l'installation : comparez les dépenses réellement évitables et les coûts d'exploitation aux hypothèses.
- À l'évaluation : actualisez le scénario et ajustez si nécessaire l'emplacement, les règles de réservation ou l'équipement.
Décidez sur la base d'un dossier transparent
Utilisez le retour de trésorerie lorsqu'une dépense réelle peut être supprimée. Si l'objectif est une meilleure expérience au bureau, décrivez-le honnêtement et choisissez des mesures pour le vérifier. Un dossier crédible peut inclure ces deux bénéfices sans prétendre qu'ils sont identiques.
FLYDESK propose un parcours commercial de demande de devis pour les cabines. Demandez une offre adaptée à votre emplacement et comparez les alternatives avec les mêmes hypothèses ; aucun retour sur investissement n'est promis.